科创贷、专利质押贷款申请条件及流程
科创企业普遍轻资产、厂房设备少、前期研发投入高、回款周期长,传统抵押贷款门槛完全不匹配;即便央行今年扩容1.2万亿科技创新和技术改造再贷款、叠加财政贴息,不少企业还是不知道如何对接银行科创专属产品。
一、什么是科创贷?
核心准入企业(满足其一即可)
有效期内高新技术企业
国家入库科技型中小企业(科小)
省级 / 国家级专精特新、专精特新小巨人
瞪羚、独角兽、制造业单项冠军
二、科创贷看什么?科创贷有哪些银行?
银行批科创贷,看的最核心的东西就是企业资质。
综合各大银行已公开的产品信息,科创贷的适用客群覆盖范围其实相当明确:
中国银行“小微速贷·科创贷” 适用企业包括:科技型中小企业、专精特新“小巨人”企业、“专精特新”名单内企业、创新型中小企业,以及其他政府部门认定的科创企业。
招商银行“科创贷” 适用对象同样覆盖:国家技术创新示范企业、制造业单项冠军、专精特新小巨人、专精特新中小企业、创新型中小企业、国家高新技术企业、科技型中小企业。
交通银行“科融贷” 也明确面向科技型中小企业、高新技术企业、专精特新企业等七大类科技型小微企业。
四、没有房产怎么办?知识产权也能“变现”
这就是很多科技型中小企业非常值得关注的另一条融资路径:
知识产权质押贷款。
简单理解,就是企业把自己依法拥有的专利权、商标权等知识产权作为质押,向银行申请融资。
现在专利证书成为企业融资的一块“敲门砖”。
北京市现行政策方向明确提出,要支持创新型中小微企业利用知识产权融资,推动银行开发知识产权质押线上、线下产品,并延长知识产权质押贷款期限、提高中长期贷款比例。
这对轻资产科技企业尤其重要。
因为很多科技企业真正值钱的东西,不是厂房,而是技术。
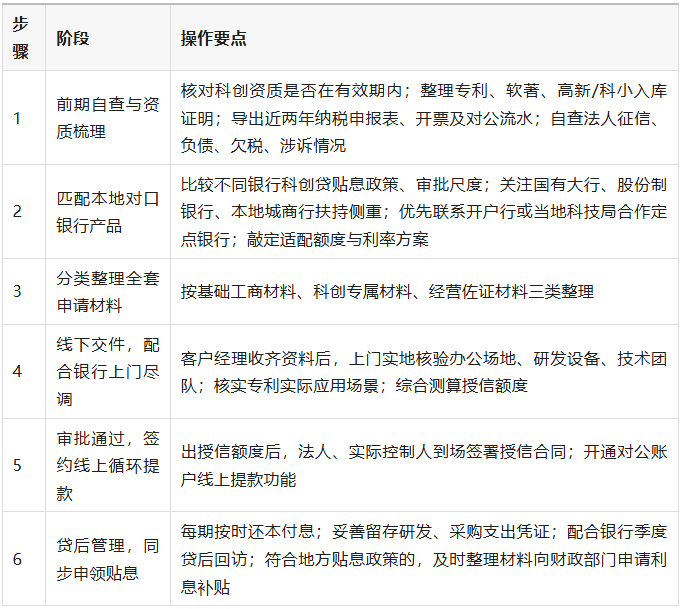
五、知识产权质押贷申请流程
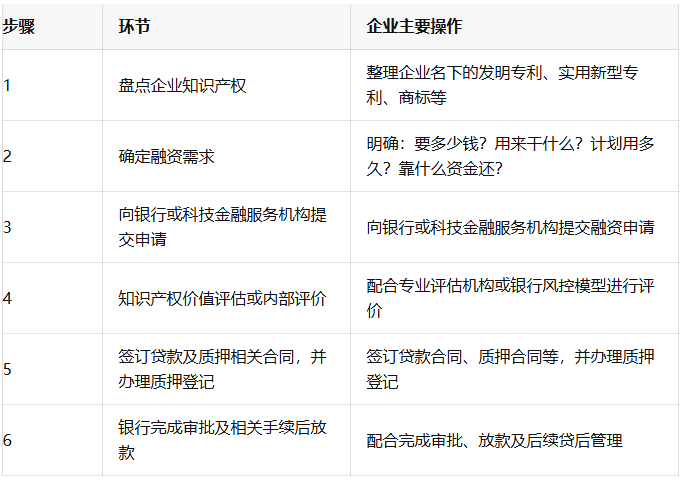
北京知识产权质押融资,还有一个政策变化值得关注
2026年8月,北京市知识产权局公布了新的《北京市知识产权金融扶持资金实施办法(征求意见稿)》。
其中提出,对符合条件的知识产权质押贷款,拟按照不超过企业实际支付利息50%、且不超过知识产权质押贷款金额年化利率1.5%的标准给予贴息,每家企业年度贴息最高拟不超过30万元;相关评估费、担保费等综合成本也拟给予一定补贴。
真正申报时,应以北京市知识产权局、各区知识产权部门及当期正式申报通知为准。
政策能用当然要用,但不要因为网上看到一句“最高补贴30万元”,就默认自己一定能拿到30万元。
政策有适用对象、有条件、有时间节点,也有申报程序。
北京总部:北京市西城区白广路11号
上海:上海市静安区南京西路818号长春藤运通大厦(818广场)1407室
天津:天津市南开区金融街中心A座19层1909室
西安:陕西省西安市碑林区南关正街88号长安国际中心E座805室
武汉:湖北省武汉市江汉区香港路阳光城央座1305室
客户服务热线:400-000-6191